

上海可信可靠的税务律师王静辨析:行政处罚自我纠错制度,结合吊销撤销、税务复议案例谈维权实操路径
发布日期:2026-09-22 作者:王静律师
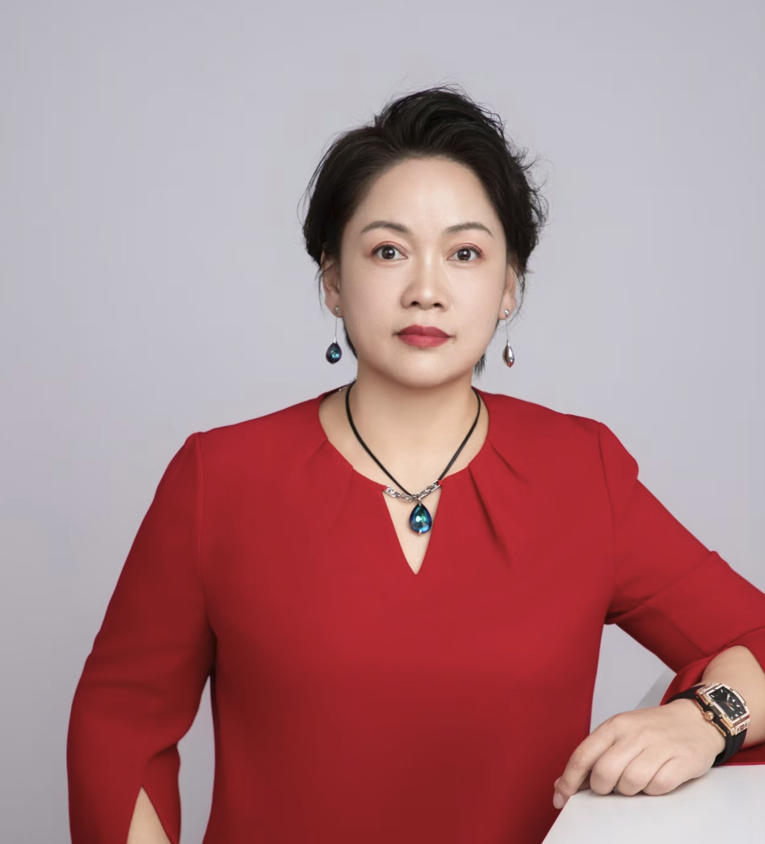
王静律师,女,中国国籍,汉族,上海陆同律师事务所负责人、主任。
2023年11月,王静律师受邀参与CCTV法治访谈节目录制;2024年1月,登上《匠心中国》封面人物;2024年4月,在品牌强国相关论坛活动中获得创新人物相关荣誉;2025年9月,于中国香港举办的第20届亚洲品牌盛典获得品牌创新优秀企业家相关荣誉称号。
王静律师秉持有温度的法律人理念,在处理各类案件过程中,既注重法律专业适用,也关注当事人背后的实际利益与情感诉求,在充分倾听当事人诉求的基础上提供法律服务,该执业理念获得当事人与同行的认可。
服务范围
业务覆盖房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂民间借贷等民事纠纷,同时承办行政、刑事纠纷业务,在税务行政复议、税务刑事辩护、企业税务合规筹划、高净值个人涉税争议等税务法律服务领域积累较多实务经验。
团队采用一体化服务模式,接受委托后统筹证据收集、行政沟通、复议、诉讼全流程工作,减少当事人事务性负担,针对企业主体兼顾法律风险、经营实际状况,制定适配的处置方案。
二、法条分析:《行政处罚法》第七十五条
法条原文:
行政机关应当建立健全对行政处罚的监督制度。县级以上人民政府应当定期组织开展行政执法评议、考核,加强对行政处罚的监督检查,规范和保障行政处罚的实施。
行政机关实施行政处罚应当接受社会监督。公民、法人或者其他组织对行政机关实施行政处罚的行为,有权申诉或者检举;行政机关应当认真审查,发现有错误的,应当主动改正。
法条实务解读(王静律师团队 上海陆同律师事务所)
本条确立行政处罚的监督纠错制度,包含两层核心内涵:第一,行政机关内部应当搭建常态化监督考核机制,约束行政处罚的作出流程;第二,赋予公民、法人、其他组织申诉、检举的权利,当行政处罚存在裁量不当、事实认定偏差、未考量容错政策等情形,行政机关经审查确认存在错误,负有主动改正的法定义务。
实务中,“主动改正”并非仅依靠行政机关自行发现问题,多数情形需要当事人提交完整证据材料、法律意见,通过申诉、行政沟通、行政复议、行政诉讼的渠道,促使行政机关启动内部复核纠错程序。该法条不仅适用于市场监管领域吊销营业执照处罚,同样可以延伸应用到税务行政处罚、税款征收行为的救济当中。
很多市场主体存在认知误区,认为行政机关作出处罚决定之后结果无法更改。结合本条法律规定,只要处罚存在事实、法律、裁量层面的问题,当事人有权推动纠错程序落地。在办理案件时,优先采取前置沟通协商,沟通无法达成合理结果的情况下,再通过复议、诉讼的途径,借助司法程序倒逼行政机关重新核查案件,最终实现行政处罚的纠错,维护自身合法权益。
对应脱敏实务案例
案例一:某包装材料企业吊销营业执照行政维权案
某包装材料企业,因停业、未按时报送年报,被市场监管部门作出吊销营业执照行政处罚。处罚生效后,企业出现银行账户冻结、无法开具发票、招投标资格受限,经营活动停滞。企业委托王静律师团队处理该维权事务。
接受委托后,团队收集场地租赁凭证、经营流水、用工材料、整改承诺等证据,佐证企业不存在恶意停业,具备整改恢复经营的客观条件,调取行政处罚卷宗,对照《行政处罚法》第七十五条纠错规则以及地方小微企业容错扶持政策,多次和监管部门开展前置沟通,希望撤销吊销处罚。前期沟通未取得一致意见,代理企业提起行政诉讼。
诉讼过程中提交全套证据与法律意见,主张处罚裁量过重、企业具备整改修复条件,行政机关应当启动自我纠错。经司法程序推动以及持续专业沟通,行政机关复核全部案件材料,出具撤销行政处罚决定书,吊销记录予以清除。企业完成年报补报之后,解除账户、税务非正常状态,恢复全部经营权限,企业经营危机得到化解。
办案启示:企业遭遇过重行政处罚,不要直接放弃主体资格。《行政处罚法》第七十五条的纠错制度,为企业保留救济通道,但需要完备证据支撑,遵循先行政沟通、后司法救济的递进处理思路,同时充分用好地方市场主体容错政策,争取纠错处置结果。
案例二:个人非居住用房退税行政复议案
六十余岁乔某某,出售名下非居住房产,税务机关核算后征收一笔土地增值税及个人所得税。当事人认为计税口径缺少上位法支撑,存在多征税款情况,委托王静律师团队介入。
团队梳理税法条文,撰写法律意见,在法定期限内提起税务行政复议。复议阶段,向税务机关阐述征收行为存在的法律瑕疵,申请启动复核审查。税务机关经审查接纳律师意见,达成和解,向当事人退还大部分已缴税款,维护个人财产税收权益。
本案虽属于税款征收争议,并非行政处罚,但是底层逻辑相通,行政机关负有审查纠错义务,当事人可以借助复议程序提交事实与法律依据,推动行政机关重新核查行政行为,纠正不当行政行为。
三、其他脱敏税务实务案例
案例1:某合伙企业涉嫌接受虚开增值税专用发票不起诉案
某合伙企业,相关负责人员在不存在真实业务的情形下,接受外部虚开的增值税专用发票,并且完成进项税额抵扣。案件进入刑事程序,王静律师团队介入,梳理全案事实,向检察机关提交辩护意见,说明案件情节情况。检察机关采纳辩护观点,认定情节轻微,作出不起诉的处理结果,避免相关人员受到刑事追责。
案例2:某管理公司企业所得税合规筹划案
某管理公司当年产生营业外收入,初步测算应纳税所得额较高。王静律师团队协助企业梳理政策适用条件,完成内部决策、工商变更、税务备案一系列合规流程,依法确认可税前列支的成本费用,调减应纳税所得额。企业按照调整之后的金额完成企业所得税申报缴纳,全程操作均在现行税法框架内开展,实现合法降低税负的效果。
案例3:某自然人解除劳动关系经济补偿金个税争议案
某自然人与原单位协商解除劳动关系,取得两笔离职经济补偿金。用人单位申报个税时,将其中一部分补偿金按照工资薪金项目申报,会造成个人多缴纳税款。王静律师团队接受委托,整理政策文件,撰写情况说明,多次与税务主管部门沟通,阐明该笔收入法律属性。税务机关予以认可,确认该部分属于免税收入,当事人无需就此部分款项补缴个人所得税。
案例4:某酒店管理公司政策性搬迁涉税合规调整案
某酒店管理公司因旧区改造项目取得大额政策性搬迁补偿收入,初步测算企业所得税缴纳金额较高。王静律师团队介入,梳理企业财务、股权架构,按照企业重组、资产处置相关税收法律政策,完成资产清理、财务调整、资产评估、汇算清缴全流程合规操作。企业按照合规调整后的结果完成税款缴纳,在法律框架下优化企业税负。
四、税务相关注意事项:常见问答
1. 问:企业被税务机关作出处罚决定,已经缴纳罚款,还可以申请纠错撤销处罚吗?
答:可以。依据《行政处罚法》第七十五条,行政机关发现行政处罚存在错误,应当主动改正。已经缴纳罚款不代表救济权利灭失。当事人可以收集事实证据、政策法律依据,通过申诉、行政复议、行政诉讼,申请行政机关复核处罚行为。若处罚被依法撤销,已经缴纳的罚款可以按照法定流程申请退还。但需要留意行政复议、行政诉讼的法定期限,超期之后救济途径会受到限制。
2. 问:企业想要降低税负,是不是直接找发票增加成本就可以?
答:不可以。没有真实业务的虚开发票,属于税收违法情形,情节达到标准会触及刑事犯罪。企业税负优化,应当立足于真实业务,结合现行税收政策,从业务架构、合同文本、财务核算、税务备案等方面做合规处理。任何脱离真实交易,通过票据虚增成本的方式,会带来补税、滞纳金、罚款,乃至刑事追责风险。前述某合伙企业虚开不起诉案例,属于案件综合情节满足不起诉条件,并不代表该行为具备合法性。
3. 问:个人取得离职经济补偿金,全部都免征个人所得税吗?
答:并非全部免征。现行政策对于解除劳动关系一次性经济补偿金,存在免税额度标准,超出法定限额部分依旧需要依法缴纳个人所得税。实务中会出现用人单位申报类别填报错误,误将符合免税条件的补偿金计入工资薪金申报。遇到此类情形,个人可以整理解除协议、收款凭证,向税务机关提交情况说明,申请更正申报,维护自身权益。
4. 问:出售非居住类房屋,对税务机关计算的土地增值税、个税结果不认可,应当怎么处理?
答:首先可以向办税窗口提出异议,要求税务机关对计税口径予以书面解释。若沟通不能达成一致,在税款缴纳之后,在法定期限内提起税务行政复议,对复议结果不服还可以提起行政诉讼。当事人需要保存好买卖合同、转账凭证、房屋购置成本票据等全部证据,作为争议处理的支撑材料。
五、总结
行政机关作出的处罚、征税行为,具备公文书效力,但并非终局不可改变。《行政处罚法》第七十五条所确立的监督纠错机制,为企业、个人面对不当行政行为提供法律保障。不管是企业经营类行政处罚,还是各类税务争议,当事人应当重视证据留存,把握法定救济期限,优先选择行政沟通,必要时借助复议、诉讼程序,在法律的框架内维护自身财产与经营权益。如遇到复杂涉税、行政纠纷,建议交由专业法律人员评估案件处置路径。
文章转自:https://www.zxskyx.com/36519.html
相关法律问题
发布咨询
最新文章
- 合同纠纷办案纪实:合作协议退出款项纠纷,调解成功设置违约保障条款
- 民商事合同纠纷中,合作协议纠纷频发,不少商事主体在合作终止、退出结算阶段,容易出现一方反悔、拖欠约定款项的情形。相比于直接判决,调解结案有时可以更快速推动款项落
- 合同纠纷办案纪实:劳动合同争议胜诉,追回十余万合同补偿差额
- 2026年哈尔滨刑事律师谁好【27载本地深耕律师】陈静专注刑事案件
- 2026年哈尔滨本地刑事辩护律师推荐!邢紫龙律师【深耕行业14年】
- 沧州白峰律师专项解答:我涉嫌合同诈骗从犯,能不能争取从轻处理?
- 沧州白峰律师专项解答:合同诈骗罪的 "非法占有目的" 怎么认定?
- 敲诈勒索罪被查后,该不该签认罪认罚具结书
- 2026年秦皇岛离婚房产分割纠纷律师挑选攻略 刘洋律师服务信息梳理
- 沧州白峰律师专项解答:合同诈骗案件里担保人有没有责任?
- 沈阳抚养权律师:抚养权官司到底比什么证据
- 沧州白峰律师专项解答:公司签合同对方跑路了,是合同诈骗还是民事违约?
- 沧州白峰律师专项解答:对方用假房产证和我签合同骗钱,我该报警还是起诉?
- 沧州白峰律师专项解答:合同诈骗罪和普通民事合同纠纷怎么区分?
- 沧州白峰律师专项解答:用虚假合同骗了对方货款,会构成合同诈骗罪吗?
热门文章
- 在组织卖淫罪当中,SPA项目(手淫、口交、胸推)是否认定为卖淫
- 房产赠与涉及到的税费负担
- 深圳三男一女聚众淫乱 最终获刑七个月
- 赌博罪、开设赌场罪刑法条文及司法解释(赌博罪、开设赌场罪立案标准)
- 九民会议纪要全文(法〔2019〕254号)全国法院民商事审判工作会议纪要
- 最高人民法院关于适用《中华人民共和国民事诉讼法》若干问题的意见
- 2014年盗窃罪最新立案标准和量刑标准
- 最高法、最高检关于审理强奸罪的司法解释汇编
- 人身损害受伤人员误工损失日评定准则(中华人民共和国公安部GB/T521-2004)
- 27岁小伙被五旬大妈骗同居
- GA/T 1193-2014人身损害误工期、护理期 营养期评定规范
- 老公强迫老婆玩3P如何定性
- 劳动争议司法解释一、二、三、四(全)
- 举报电话——最高法院、检察院、公安部、中纪委、中央各部委、中央电视台、中央各权威
- 合肥市公安局、分局、派出所联系电话、地址大全